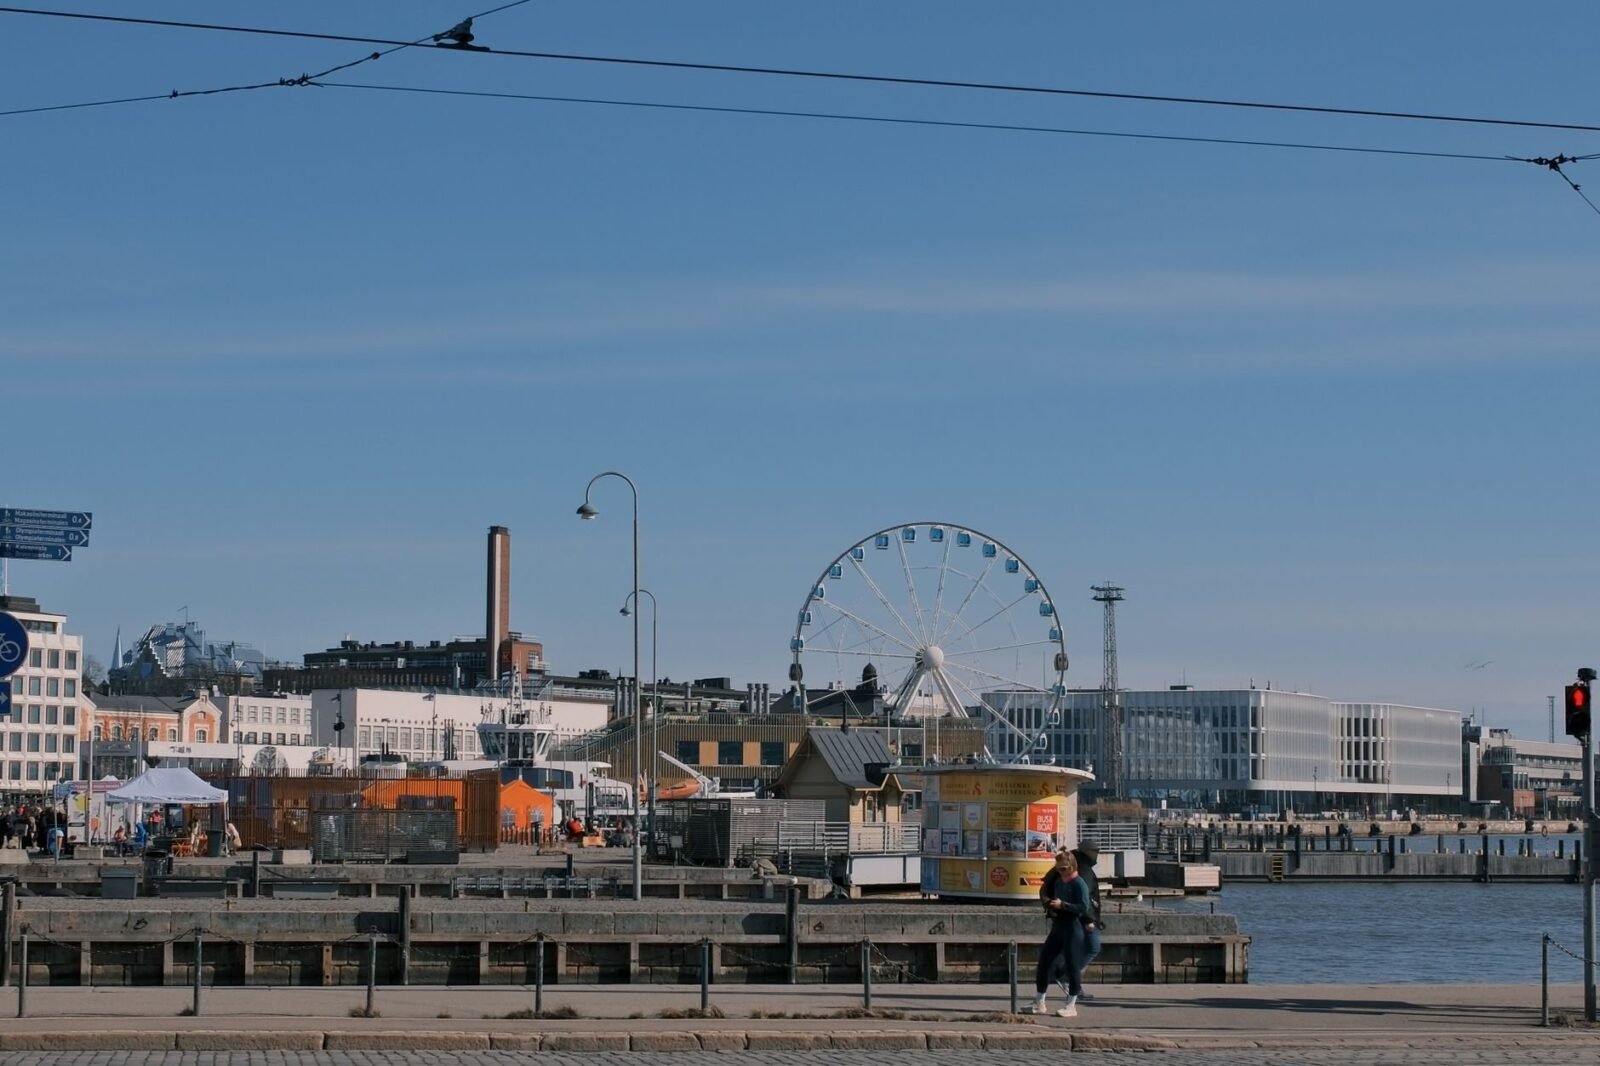
Wer als Deutscher nach Finnland auswandert und in Helsinki eine Wohnung kaufen möchte, steht vor einem Markt, der sich in fast jeder Hinsicht vom deutschen unterscheidet. Die Eigentumsstruktur funktioniert anders, die Nebenkosten folgen einer eigenen Logik, und wer die lokalen Gepflogenheiten nicht kennt, zahlt drauf. Dieser Artikel erklärt, worauf es 2026 wirklich ankommt.
Marktlage 2026: Stabilisierung nach dem Einbruch
Der finnische Immobilienmarkt hat zwischen 2022 und 2024 eine ausgeprägte Korrektur durchlaufen. In Helsinki sanken die Wohnungspreise real um bis zu 15 Prozent, getrieben durch steigende Zinsen und eine schwache Konjunktur. Seit Mitte 2025 stabilisieren sich die Preise, in einigen gefragten Lagen ziehen sie wieder leicht an.
Konkrete Preise für 2026: In zentralen Stadtteilen wie Kallio, Töölö oder Punavuori liegen Bestandswohnungen bei 4.500 bis 6.500 Euro pro Quadratmeter. In Espoo und Vantaa, die zum Großraum Helsinki gehören, beginnen Preise ab etwa 3.000 Euro pro Quadratmeter. Neubauten im Zentrum kosten häufig über 7.000 Euro pro Quadratmeter. Zum Vergleich: München liegt bei ähnlichen Lagen jenseits der 10.000-Euro-Marke, Helsinki ist also teuer, aber nicht einmalig teuer.
Das Asunto-Osakeyhtiö: Kein Eigentum wie in Deutschland
Der entscheidende Unterschied zum deutschen Immobilienkauf liegt in der Eigentumsform. In Finnland kauft man beim Erwerb einer Wohnung in einem Mehrfamilienhaus in aller Regel keine Immobilie im klassischen Sinne, sondern Anteile an einer Wohnungsaktiengesellschaft, dem sogenannten Asunto-Osakeyhtiö (As Oy). Diese Aktien berechtigen zur Nutzung einer bestimmten Wohnung.
Das klingt abstrakt, hat aber konkrete Konsequenzen. Die Gesellschaft ist Eigentümerin des Gebäudes und des Grundstücks. Sie verwaltet Dach, Fassade, Leitungen und Gemeinschaftsbereiche. Für diese Instandhaltung zahlen alle Anteilseigner eine monatliche Gebühr, das sogenannte Hoitovastike. Es liegt je nach Gebäudealter und Lage zwischen 2 und 6 Euro pro Quadratmeter. Eine 60-Quadratmeter-Wohnung kostet damit monatlich 120 bis 360 Euro allein für Verwaltung und Instandhaltung, noch ohne Hypothek.
Hinzu kommt das Rahoitusvastike: Finanzierungsanteil für laufende Großrenovierungen. Viele ältere Gebäude haben Rohr- oder Fassadensanierungen laufen, die über diesen Posten umgelegt werden. Wer eine Wohnung in einem Haus kauft, das in den nächsten Jahren eine Leitungssanierung plant, kann mit zusätzlichen 500 bis 1.500 Euro pro Quadratmeter belastet werden. Diese Information steht im Isännöitsijäntodistus, dem Verwalterausweis, der vor jedem Kauf eingeholt werden muss.
Rechtliche Lage für EU-Bürger
Als EU-Bürger können Deutsche in Finnland Immobilien ohne Einschränkungen erwerben. Weder eine Aufenthaltsgenehmigung noch ein finnischer Wohnsitz sind Voraussetzung für den Kauf. Der Kaufprozess selbst ist vergleichsweise unkompliziert: Es gibt keinen Notar im deutschen Sinne. Der Vertrag wird zwischen Käufer und Verkäufer, meist über einen Makler, abgeschlossen und muss schriftlich vorliegen. Eine notarielle Beurkundung ist nicht erforderlich.
Die Grunderwerbsteuer beträgt bei As-Oy-Anteilen zwei Prozent des Kaufpreises. Bei direktem Grundstückseigentum sind es vier Prozent. Erstkäufer unter 40 Jahren, die die Wohnung selbst nutzen, sind unter bestimmten Voraussetzungen befreit. Deutsche Käufer erfüllen diese Bedingung formal, müssen aber dennoch prüfen, ob ein vorheriger Immobilienbesitz im Ausland die Befreiung ausschließt.
Helsinki als Markt verstehen
Die Stadt ist kompakter als ihr Ruf vermuten lässt. Helsinki hat als Hauptstadt und wirtschaftliches Zentrum Finnlands rund 670.000 Einwohner im Stadtgebiet, mit dem Großraum sind es über 1,5 Millionen. Die Nachfrage konzentriert sich auf wenige Stadtteile, was Preisdifferenzen von 30 bis 40 Prozent innerhalb weniger Kilometer erklärt.
Besonders gefragt sind Stadtteile mit direkter Metroanbindung oder Nähe zur Innenstadt. Kallio hat sich in den letzten zehn Jahren von einem günstigen Arbeiterviertel zu einem der teuersten Stadtteile entwickelt. Kamppi und Punavuori sind seit Jahren etablierte Lagen für gut Verdienende. Wer günstiger kaufen möchte, schaut nach Kontula, Mellunmäki oder Vuosaari, nimmt dafür aber längere Pendelwege in Kauf.
Finanzierung und Bankzugang als Ausländer
Eine Hypothek in Finnland als Nichtansässiger zu bekommen, ist möglich, aber anspruchsvoller. Finnische Banken wie Nordea, OP oder Danske Bank vergeben Kredite an EU-Bürger, verlangen aber in der Regel einen Wohnsitz in Finnland oder zumindest einen laufenden Arbeitsvertrag mit einem finnischen Arbeitgeber. Eigenkapital von mindestens 25 bis 30 Prozent ist realistisch einzuplanen.
Wer zunächst aus Deutschland heraus finanzieren möchte, kann eine deutsche Immobilienfinanzierung mit Sicherheit auf einem deutschen Objekt nutzen. Das ist komplizierter in der Abwicklung, aber in einigen Fällen der schnellere Weg. Unbedingt einen Steuerberater hinzuziehen, der mit beiden Ländern vertraut ist, da Zinsaufwendungen und mögliche Mieteinnahmen in beiden Ländern steuerlich relevant sein können.
Typische Fehler beim Kauf
- Isännöitsijäntodistus nicht gelesen: Dieser Verwalterausweis enthält alle laufenden und geplanten Renovierungen. Wer ihn ignoriert, riskiert teure Überraschungen nach dem Kauf.
- Monatliche Lasten unterschätzt: Hoitovastike und Rahoitusvastike können die tatsächliche Belastung erheblich über die reine Hypothekenrate treiben.
- Grundstücksmiete übersehen: Manche Gebäude stehen nicht auf eigenem Grund, sondern auf gepachtetem Stadtgelände. Die Pacht läuft aus, und die Verlängerungskonditionen sind oft ungünstig.
- Maklergebühren falsch einkalkuliert: In Finnland zahlt üblicherweise der Verkäufer die Maklerprovision. Dennoch sollte man alle Nebenkosten im Vorfeld schriftlich klären.
- Sprache unterschätzt: Verträge und Dokumente sind auf Finnisch oder Schwedisch. Professionelle Übersetzung ist kein Luxus, sondern Pflicht.
Fazit: Machbar, aber vorbereitet
Eine Wohnung in Helsinki zu kaufen ist für Deutsche 2026 realistisch und rechtlich problemlos. Der Markt hat sich nach den Korrekturen der Vorjahre stabilisiert, die Einstiegspreise sind für eine nordeuropäische Hauptstadt akzeptabel. Wer die finnische Eigentumsstruktur versteht, den Verwalterausweis ernst nimmt und die Finanzierung frühzeitig klärt, ist gut aufgestellt. Wer diese Punkte auslässt, zahlt früher oder später dafür.